
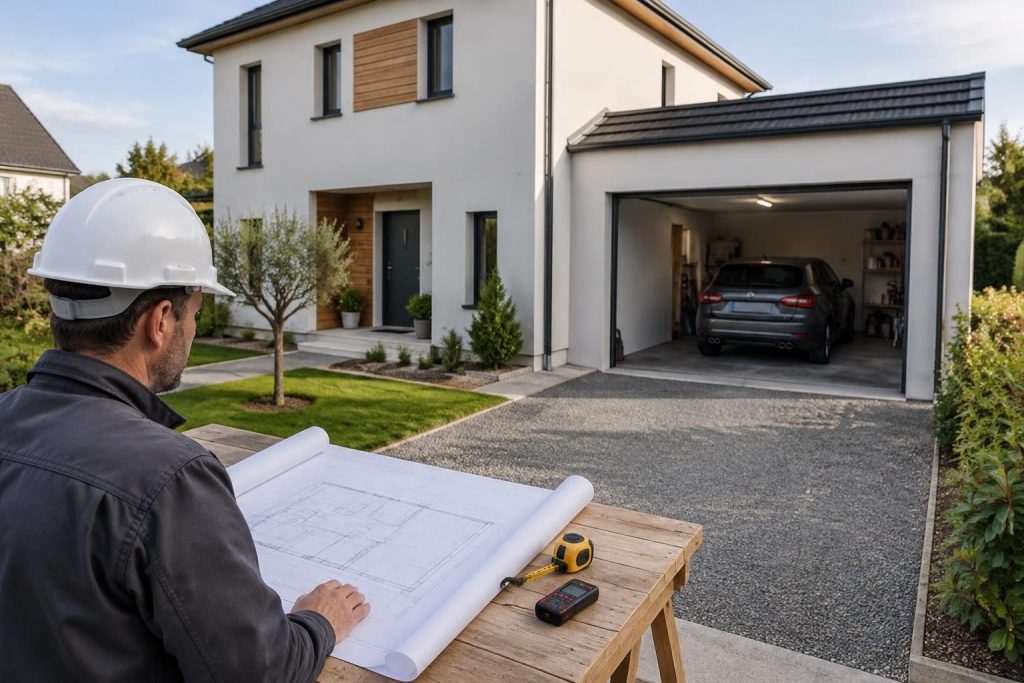
Un garage de 20 m² peut ne rien ajouter à la surface de plancher retenue pour votre permis, tout en augmentant la base de calcul de la taxe d’aménagement. Cette différence, qui surprend souvent au moment de déposer un dossier, tient au fait que l’urbanisme utilise plusieurs mesures distinctes pour un même projet. Avant de dessiner une extension ou de transformer un stationnement, mieux vaut donc savoir quelle surface sert à quoi.
L’article en bref
Le garage ne se traite pas de la même manière selon le calcul réglementaire examiné. Distinguer les surfaces dès la conception aide à anticiper les formalités et le coût du projet.
- Surface de plancher : Le stationnement des véhicules est exclu du calcul du permis.
- Surface taxable : Un garage clos et couvert peut augmenter la base de taxe.
- Emprise au sol : Les volumes extérieurs peuvent modifier les formalités nécessaires.
- Seuils à surveiller : La zone, la surface créée et le total déterminent les démarches.
Un métré précis avant les plans permet d’avancer avec une vision claire des règles applicables.
Garage et surface de plancher : deux calculs différents
Pour l’urbanisme, la surface de plancher correspond à la somme des surfaces closes et couvertes de chaque niveau, mesurées depuis le nu intérieur des façades, après application des déductions prévues par le Code de l’urbanisme. L’article R.111-22 exclut notamment les surfaces réservées au stationnement des véhicules, rampes d’accès et aires de manœuvre comprises.
Un garage qui reste affecté au stationnement ne compte donc pas dans cette surface, qu’il soit au rez-de-chaussée, en sous-sol ou à l’étage. En revanche, le convertir en pièce de vie peut changer la donne : une fois l’usage modifié et les travaux conformes aux règles applicables, la surface aménagée peut entrer dans le calcul. Le statut du local, et pas seulement son nom sur un plan, est déterminant.
Les déductions qui réduisent la surface de plancher
Le calcul réglementaire ne consiste pas à additionner mécaniquement toutes les surfaces intérieures. Il faut notamment retirer les embrasures des ouvertures donnant sur l’extérieur, les vides et trémies, les parties dont la hauteur sous plafond ne dépasse pas 1,80 m, les espaces de stationnement et certains combles non aménageables.
Dans les immeubles collectifs, des déductions supplémentaires peuvent concerner les locaux techniques, certaines caves et certains celliers accessibles uniquement depuis les parties communes, ainsi qu’un abattement de 10 % applicable sous conditions aux surfaces d’habitation desservies par des parties communes intérieures. L’épaisseur des matériaux isolants peut également être prise en compte selon les règles de calcul applicables : un métré préparé tôt évite qu’un petit écart ne change le régime de formalité.
- À mesurer : les niveaux clos et couverts depuis l’intérieur des façades.
- À déduire : les trémies, les espaces sous 1,80 m et les surfaces de stationnement.
- À vérifier : la nature des combles et les déductions propres à l’habitat collectif.
- À comparer : le résultat avec les seuils d’autorisation et les règles du PLU.
Surface taxable et garage : pourquoi les mètres carrés réapparaissent
La surface taxable sert au calcul de la taxe d’aménagement. Elle reprend les surfaces closes et couvertes de plus de 1,80 m de hauteur, en incluant notamment les garages, caves et combles répondant à ces critères. Ses déductions ne sont pas les mêmes que celles de la surface de plancher : les embrasures, les vides et trémies, ainsi que les surfaces d’une hauteur inférieure ou égale à 1,80 m, sont notamment écartés.
Exemple : un garage clos et couvert de 20 m² peut représenter 20 m² de surface taxable, alors qu’il ne compte pas dans la surface de plancher. En 2026, avec une valeur forfaitaire de 892 € par m² hors Île-de-France, cela donne une base de 17 840 € avant application des taux locaux. Ce montant n’est pas la taxe à payer : le montant final dépend des taux votés par les collectivités concernées.
| Mesure | À quoi sert-elle ? | Traitement du garage |
|---|---|---|
| Surface de plancher | Autorisation, règles du PLU et seuil de recours à l’architecte | Surface de stationnement déduite |
| Emprise au sol | Évaluer la projection verticale de la construction et certaines formalités | Le volume du garage est généralement comptabilisé |
| Surface taxable | Établir la base de la taxe d’aménagement | Garage clos et couvert généralement pris en compte |
Ces trois résultats ne sont donc pas interchangeables. Un garage peut être absent du calcul qui commande une partie des règles d’autorisation, tout en comptant dans l’emprise au sol et dans la base taxable.
Piscine, carport et abri : l’emprise au sol entre en jeu
Une piscine non couverte ne crée pas de surface de plancher, mais peut être prise en compte dans l’emprise au sol et relève de règles propres pour la taxe d’aménagement. Les piscines font notamment l’objet d’une valeur forfaitaire spécifique ; elles ne sont pas simplement ajoutées comme des mètres carrés de surface taxable à la maison.
Un carport ou un abri peut, lui aussi, créer de l’emprise au sol sans produire de surface de plancher s’il n’est pas clos. Une terrasse de plain-pied au niveau du terrain naturel et sans fondations profondes, ou une aire extérieure de stationnement non couverte, ne génère généralement pas d’emprise au sol selon les critères applicables. La configuration réelle et le PLU restent à vérifier.
Déclaration préalable ou permis de construire : quels seuils vérifier ?
La formalité dépend notamment de la surface créée, de la localisation du terrain et des règles locales. En zone urbaine d’une commune couverte par un PLU, une extension jusqu’à 40 m² peut relever d’une déclaration préalable sous certaines conditions ; au-delà, un permis de construire est généralement nécessaire. Hors de cette zone ou dans certaines situations particulières, le seuil de référence peut être de 20 m².
Le recours à un architecte constitue un autre contrôle, distinct du choix entre déclaration préalable et permis. Pour une maison individuelle, lorsque les travaux portent la surface de plancher totale au-delà de 150 m², l’architecte est en principe obligatoire pour établir le projet architectural joint à la demande de permis. Les règles locales ou la nature du terrain peuvent aussi imposer des contraintes supplémentaires.
Avant de déposer un dossier, il est utile de consulter le service urbanisme de la commune et de vérifier le PLU. Pour préparer les pièces administratives, le guide consacré au formulaire Cerfa du permis de construire peut aider à repérer les informations demandées ; il ne remplace toutefois pas la vérification des seuils applicables au projet.
Le bon réflexe : calculer avant de dessiner
Imaginons que Nadia souhaite agrandir sa maison et conserver son garage. Si elle additionne simplement toutes les surfaces, elle risque de surestimer la surface de plancher ou, à l’inverse, de sous-estimer la base taxable. Un tableau séparant les trois mesures permet d’identifier plus vite le seuil applicable et les conséquences financières possibles.
Pour les démarches et les documents à réunir, le point de départ reste la nature exacte des travaux : création d’une extension, transformation d’un garage ou installation d’un abri ne suivent pas nécessairement le même parcours. Un dossier de demande de permis de construire bien préparé s’appuie sur des surfaces vérifiées et sur les prescriptions locales plutôt que sur une estimation faite à la hâte.
Un garage fermé compte-t-il dans la surface de plancher ?
Non, si le local est destiné au stationnement des véhicules : ces surfaces sont déduites du calcul de la surface de plancher, rampes et aires de manœuvre comprises. Une transformation en pièce de vie peut modifier le calcul.
Le garage compte-t-il dans la surface taxable ?
Un garage clos et couvert dont la hauteur dépasse 1,80 m est généralement intégré à la surface taxable, qui sert au calcul de la taxe d’aménagement. Le montant dû dépend ensuite des valeurs forfaitaires et des taux applicables.
Un carport crée-t-il de la surface de plancher ?
Un carport non clos ne crée généralement pas de surface de plancher, mais il peut créer de l’emprise au sol. La formalité à accomplir dépend notamment de ses dimensions, de sa configuration et des règles locales.
Quand le recours à un architecte devient-il obligatoire ?
Pour une maison individuelle, l’intervention d’un architecte est en principe requise lorsque les travaux soumis à permis portent la surface de plancher totale au-delà de 150 m². Il faut vérifier le calcul après travaux et la situation exacte du projet.


